ব্যাংক দেউলিয়া ও মহামন্দা: ১৯৩০–১৯৩৩ সালে সঞ্চয়, ঋণ ও জীবিকার বিপর্যয়
সিরিজ: মহামন্দা (১৯২৯): বিশ্ব অর্থনীতির বিপর্যয়
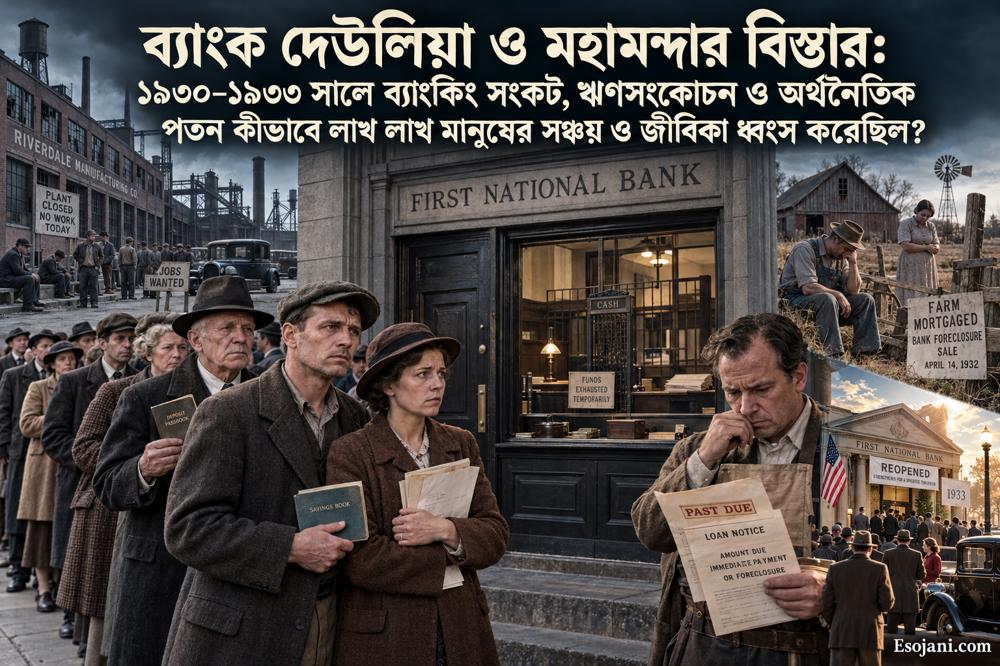
ব্যাংকের বন্ধ দরজার সামনে আটকে গিয়েছিল মানুষের সঞ্চয় ও জীবিকার নিরাপত্তা।
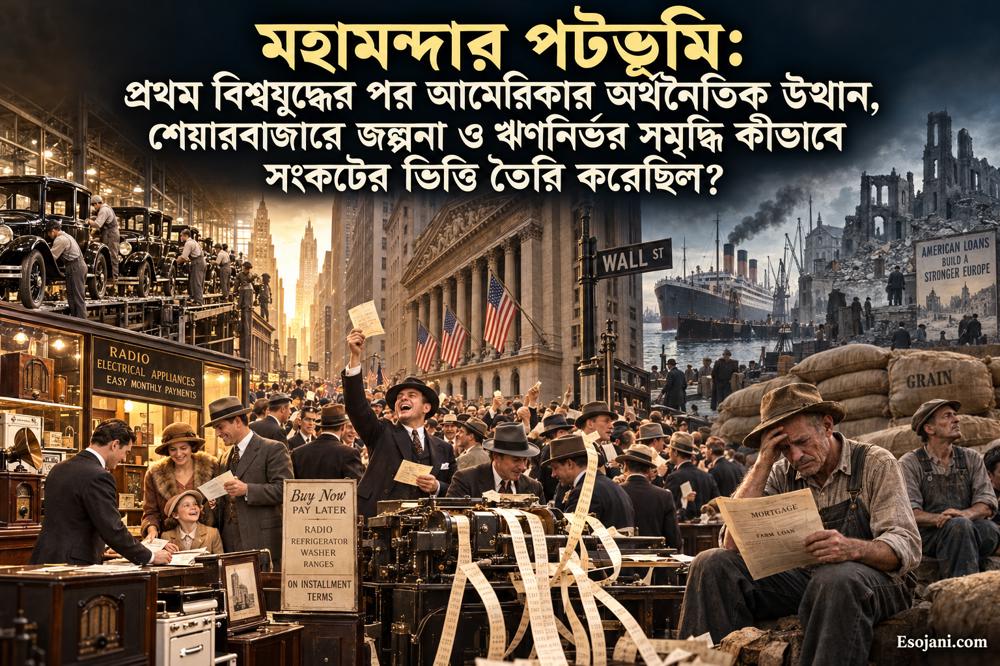
ওয়াল স্ট্রিটের দরপতন কীভাবে মানুষের সঞ্চয় ও চাকরিকে গ্রাস করবে, তার উত্তর স্পষ্ট হতে শুরু করল ব্যাংকের দরজার সামনে জমে ওঠা সারিতে। ১৯২৯ সালের অক্টোবরে শেয়ারবাজারে যে আস্থার ভাঙন দেখা দিয়েছিল, পরের বছরগুলোতে তা আরও গভীর অর্থনৈতিক সংকটের সঙ্গে যুক্ত হয়। কারখানার বিক্রি কমছিল, কৃষকের আয় নামছিল, ঋণ পরিশোধ কঠিন হচ্ছিল। এসব ক্ষতি ব্যাংকের হিসাবেও জমতে থাকে। ব্যাংকিং সংকট ছিল মহামন্দার ফল এবং তাকে আরও গভীর করার শক্তিশালী মাধ্যম। ১৯৩০–১৯৩৩ সালে আমানতের অনিরাপত্তা, নগদের জন্য হুড়োহুড়ি ও ঋণসংকোচন একে অন্যকে শক্তিশালী করে অর্থনীতিকে নিচে নামাতে থাকে।
ব্যাংক কেন একসঙ্গে সব আমানত ফেরত দিতে পারত না, তা বোঝা জরুরি। ব্যাংক মানুষের জমা অর্থের একটি অংশ নগদ বা সহজে ব্যবহারযোগ্য সম্পদে রাখত; বাকি অর্থ ব্যবসা, কৃষি, বাড়ি কেনা কিংবা অন্য কাজে ঋণ দিত এবং securities-এর পরিবর্তে বিভিন্ন আর্থিক সম্পদে বিনিয়োগ করত। স্বাভাবিক অবস্থায় প্রতিদিন সবাই টাকা তুলতেন না, তাই এই ব্যবস্থা চলত। কিন্তু বহু আমানতকারী একসঙ্গে নগদ চাইলে ব্যাংকের হাতে তা থাকত না। দীর্ঘমেয়াদি ঋণ আদায় করতে সময় লাগে, অথচ আতঙ্কিত আমানতকারী তাৎক্ষণিক অর্থ চান। এই সময়ের ব্যবধানই একটি ব্যাংককে বিপদে ফেলতে পারত।
এখানে নগদের সাময়িক অভাব ও প্রকৃত দেউলিয়াত্বের পার্থক্য ছিল গুরুত্বপূর্ণ। কোনো ব্যাংকের ঋণ ও অন্যান্য সম্পদের মূল্য তার দায় মেটানোর জন্য যথেষ্ট হলেও তা দ্রুত নগদে পরিণত করা সম্ভব নাও হতে পারত। আবার ঋণগ্রহীতারা টাকা ফেরত দিতে ব্যর্থ হলে ব্যাংকের সম্পদ সত্যিই দায়ের নিচে নেমে যেতে পারত। আতঙ্কের সময় সাধারণ আমানতকারীর পক্ষে এই দুই অবস্থা আলাদা করা কঠিন ছিল। পাশের ব্যাংক বন্ধ হওয়ার খবর পেলেই নিজের ব্যাংক থেকেও টাকা তুলে নেওয়া নিরাপদ মনে হতো। এভাবে একটি প্রতিষ্ঠানের বিপদ অন্য প্রতিষ্ঠানে ছড়িয়ে পড়ত।
যুক্তরাষ্ট্রের ব্যাংকব্যবস্থার গঠন এই ঝুঁকি বাড়িয়েছিল। অসংখ্য ছোট ব্যাংক সীমিত অঞ্চল ও নির্দিষ্ট ধরনের ব্যবসার ওপর নির্ভর করত। কৃষিপ্রধান এলাকার ব্যাংকের অনেক ঋণ একই অঞ্চলের কৃষকদের দেওয়া থাকায় ফসলের দাম কমলে একসঙ্গে বহু ঋণ সমস্যায় পড়ত। শাখা স্থাপনের বিধিনিষেধও বিভিন্ন অঞ্চলে ব্যবসা ছড়িয়ে ঝুঁকি কমানোর সুযোগ সীমিত রেখেছিল। বিশের দশকেই গ্রামীণ ব্যাংকগুলোর দুর্বলতা প্রকাশ পেয়েছিল। মন্দার সময় শহরের ব্যবসা ও সম্পত্তির বাজারও ক্ষতিগ্রস্ত হলে সেই দুর্বলতা আরও বিস্তৃত হয়।
১৯৩০ সালের শেষ দিকে ব্যাংক আতঙ্ক বড় আকার ধারণ করে। দক্ষিণাঞ্চলে ক্যাল্ডওয়েল অ্যান্ড কোম্পানির আর্থিক নেটওয়ার্কের পতন সংশ্লিষ্ট প্রতিষ্ঠানগুলোতে চাপ সৃষ্টি করে। ডিসেম্বরে নিউইয়র্কের ব্যাংক অব ইউনাইটেড স্টেটস বন্ধ হয়ে যাওয়া আস্থায় বড় আঘাত হানে। নাম শুনে সরকারি প্রতিষ্ঠান মনে হলেও এটি ছিল বেসরকারি বাণিজ্যিক ব্যাংক। এর বহু আমানতকারী ছিলেন সাধারণ পরিবার, অভিবাসী ও ছোট ব্যবসায়ী। বড় শহরের একটি গুরুত্বপূর্ণ ব্যাংকও নিরাপদ নয়—এই উপলব্ধি আমানতকারীদের উদ্বেগ বাড়িয়ে দেয় এবং স্থানীয় ক্ষতিকে বৃহত্তর আস্থার সংকটে পরিণত করে।
তখন দেশজুড়ে সাধারণ ব্যাংক আমানতের ফেডারেল বীমা ছিল না। ফলে ব্যাংক বন্ধ হলে সরকারের নিশ্চয়তায় দ্রুত সঞ্চয় ফেরত পাওয়ার ব্যবস্থা আমানতকারীর হাতে ছিল না। ব্যাংকের সম্পদ বিক্রি ও ঋণ আদায়ের পরে কিছু অর্থ ফিরে আসতে পারত, কিন্তু তাতে দীর্ঘ সময় লাগত এবং পুরো অর্থ ফেরত পাওয়ার নিশ্চয়তা থাকত না। সব বন্ধ ব্যাংকের সব আমানত সম্পূর্ণ হারায়নি; তবু দীর্ঘদিন অর্থ আটকে থাকাও পরিবারের জন্য বিপর্যয় ছিল। খাবার, ভাড়া, চিকিৎসা বা ব্যবসার মজুরি দেওয়ার সময় ভবিষ্যতের সম্ভাব্য ফেরত কোনো তাৎক্ষণিক সাহায্য করত না।
আমানতকারীরা নগদ তুলে বাড়িতে রাখলে সমস্যাটি ব্যাংকের বাইরেও ছড়াত। ব্যাংকগুলো নিজেদের নিরাপত্তার জন্য নতুন ঋণ কমাত, পুরোনো ঋণ নবায়নে অনীহা দেখাত এবং নগদের মজুত বাড়াতে চাইত। সম্পদ দ্রুত বিক্রি করলে কম দাম পাওয়া যেত, যা তাদের হিসাব আরও দুর্বল করত। নগদ ধরে রাখার এই সম্মিলিত প্রবণতা অর্থনীতিতে আমানত ও ঋণ সৃষ্টির ক্ষমতা সংকুচিত করে। ১৯২৯–১৯৩৩ সালে যুক্তরাষ্ট্রের বিস্তৃত অর্থের জোগান প্রায় এক-তৃতীয়াংশ কমে যায়। এটি শুধু টাকা হাতবদলের গতি কমার ঘটনা ছিল না; ব্যাংক আমানত ও অর্থায়নের ভিত্তিই সঙ্কুচিত হচ্ছিল।
ঋণসংকোচনের আঘাত প্রথমে খুব সাধারণ ব্যবসায়িক কাজে দেখা যেত। একটি দোকানের নতুন পণ্য তোলার জন্য ঋণ দরকার, কারখানার কাঁচামাল কিনতে ও মজুরি দিতে চলতি মূলধন দরকার, কৃষকের বীজ ও সরঞ্জাম কিনতে অর্থ দরকার। আগে নিয়মিত ঋণ পাওয়া প্রতিষ্ঠানও ব্যাংকের কঠোরতার মুখে পড়ত। বিক্রি কমায় ব্যবসায়ীর নিজস্ব নগদও কমে গিয়েছিল। ফলে উৎপাদন কমানো, কর্মঘণ্টা ছাঁটা এবং শ্রমিক বাদ দেওয়া শুরু হয়। একজন শ্রমিকের আয় কমলে তাঁর কেনাকাটা কমত, যার প্রভাব পড়ত অন্য ব্যবসায়ীর ওপর।
একই সঙ্গে চলছিল সাধারণ মূল্যস্তরের পতন। পণ্যের দাম কমা ক্রেতার জন্য সুবিধাজনক মনে হলেও ঋণগ্রস্ত অর্থনীতিতে তার বিপজ্জনক দিক ছিল। কৃষক আগের তুলনায় কম দামে ফসল বিক্রি করছিলেন, ব্যবসায়ী কম আয় করছিলেন, অথচ ঋণের নির্ধারিত অঙ্ক অপরিবর্তিত থাকছিল। আয় ও দাম কমলে একই ঋণ শোধ করতে বাস্তবে বেশি পণ্য বা শ্রমের মূল্য দিতে হয়। ঋণ মেটাতে সম্পত্তি বিক্রি বাড়লে সম্পদের দাম আরও কমত। এই ঋণ ও মূল্যপতনের সম্পর্ক ব্যাংক এবং ঋণগ্রহীতা উভয়কেই দুর্বল করেছিল।
সংকটের বিস্তার ঠেকাতে কেন্দ্রীয় ব্যাংকের ভূমিকা গুরুত্বপূর্ণ ছিল। ফেডারেল রিজার্ভের পক্ষে ব্যাংকব্যবস্থায় নগদ সরবরাহ বাড়ানো ও আতঙ্কের চাপ কমানোর সুযোগ ছিল, কিন্তু তার প্রতিক্রিয়া যথেষ্ট ধারাবাহিক ও শক্তিশালী হয়নি। কোন ব্যাংককে সাহায্য করা উচিত, কী ধরনের জামানতের বিপরীতে ঋণ দেওয়া যাবে এবং বাজারে হস্তক্ষেপ কত দূর করা হবে—এসব নিয়ে দ্বিধা ছিল। ব্যাংকব্যবস্থার বাইরে থাকা বহু প্রতিষ্ঠানে সহায়তা পৌঁছানোও কঠিন ছিল। কিছু পদক্ষেপ নেওয়া হলেও তা সামগ্রিক অর্থসংকোচন ও ধারাবাহিক ব্যাংক আতঙ্ক থামাতে পারেনি।
১৯৩১ সালে আন্তর্জাতিক সংকট পরিস্থিতিকে আরও জটিল করে। অস্ট্রিয়া ও জার্মানির ব্যাংকিং বিপর্যয় সীমান্ত পেরিয়ে উদ্বেগ ছড়ায়। সেপ্টেম্বরে ব্রিটেন স্বর্ণমান ছেড়ে দিলে ডলারের ভবিষ্যৎ নিয়ে সন্দেহ বাড়ে এবং যুক্তরাষ্ট্র থেকে স্বর্ণ বেরিয়ে যাওয়ার চাপ তৈরি হয়। ডলারের স্বর্ণমূল্য রক্ষায় ফেডারেল রিজার্ভ সুদের হার বাড়ায়। কিন্তু দুর্বল দেশীয় অর্থনীতিতে সেই সিদ্ধান্ত ঋণের ওপর অতিরিক্ত চাপ ফেলে। আন্তর্জাতিক মুদ্রাব্যবস্থার প্রতিশ্রুতি রক্ষা এবং ঘরের অর্থনীতি সচল রাখার প্রয়োজন তখন তীব্র সংঘাতে জড়িয়ে পড়েছিল।
১৯৩২ সালে প্রেসিডেন্ট হারবার্ট হুভারের প্রশাসন রিকনস্ট্রাকশন ফাইন্যান্স করপোরেশন গঠন করে ব্যাংকসহ গুরুত্বপূর্ণ প্রতিষ্ঠানকে ঋণসহায়তা দেওয়ার ব্যবস্থা করে। ফেডারেল রিজার্ভও কিছু সময় সরকারি সিকিউরিটিজ কিনে অর্থের জোগান বাড়ানোর চেষ্টা করে। এসব উদ্যোগ অর্থহীন ছিল না, কিন্তু আস্থা পুনর্গঠনের জন্য যথেষ্ট হয়নি। ক্ষতিগ্রস্ত সম্পদ, ঋণের বোঝা ও আমানতকারীর উদ্বেগ বহাল থাকে। পরিবারগুলোও ব্যয় কমিয়ে নগদ ধরে রাখতে চাইছিল। ব্যক্তিগত নিরাপত্তার এসব চেষ্টা একসঙ্গে সামগ্রিক চাহিদা কমিয়ে অর্থনৈতিক পুনরুদ্ধারকে আরও কঠিন করেছিল।
১৯৩৩ সালের শুরুতে নতুন আতঙ্কে বিভিন্ন রাজ্য ব্যাংক বন্ধ বা টাকা তোলায় বিধিনিষেধ আরোপ করতে থাকে। ফ্রাঙ্কলিন ডি. রুজভেল্ট দায়িত্ব নেওয়ার পর ৬ মার্চ দেশব্যাপী ব্যাংক ছুটি ঘোষণা করেন। ৯ মার্চ জরুরি ব্যাংকিং আইন পাস হয়; এরপর যাচাই ও অনুমোদনের ভিত্তিতে ব্যাংক পুনরায় খুলতে থাকে। রুজভেল্টের ১২ মার্চের বেতার ভাষণও আস্থা ফেরাতে সাহায্য করে। জুনে গৃহীত আইনে ফেডারেল আমানত বীমার কাঠামো তৈরি হয়, যা ১৯৩৪ সালের জানুয়ারি থেকে কার্যকর হয়। অর্থাৎ তা আগের সব ক্ষতির তাৎক্ষণিক প্রতিকার ছিল না।
তত দিনে বিপর্যয় মানুষের জীবনে গভীর ক্ষত রেখে গেছে। প্রচলিত হিসাবে ১৯৩৩ সালে আমেরিকার বেকারত্ব প্রায় এক-চতুর্থাংশে পৌঁছায়। সঞ্চয় আটকে যাওয়া, বাড়ি বা খামার হারানো এবং দীর্ঘ বেকারত্ব পরিবারগুলোর নিরাপত্তা ভেঙে দেয়। ব্যাংকের ব্যর্থতা কেবল একটি প্রতিষ্ঠানের হিসাবের সমস্যা ছিল না; তা ছিল সমাজে অর্থ, আস্থা ও জীবিকার চলাচল বন্ধ হয়ে যাওয়া। এই সংকটের প্রতিক্রিয়ায় রাষ্ট্রের দায়িত্ব নিয়ে নতুন প্রশ্ন সামনে আসে—আমানত রক্ষা, কাজ সৃষ্টি ও অর্থনীতি পুনর্গঠনে সরকার কত দূর এগোবে? সেই প্রশ্নই আমেরিকাকে নিয়ে যাচ্ছিল ব্যাপক সংস্কারের পথে।
 বাষ্পীয় ইঞ্জিন ও জেমস ওয়াট: কয়লা ও বাষ্পশক্তি কীভাবে শিল্পবিপ্লব বদলে দিয়েছিল?
 বস্ত্রশিল্পে যন্ত্রের বিপ্লব: স্পিনিং জেনি, ওয়াটার ফ্রেম ও পাওয়ার লুমের ইতিহাস
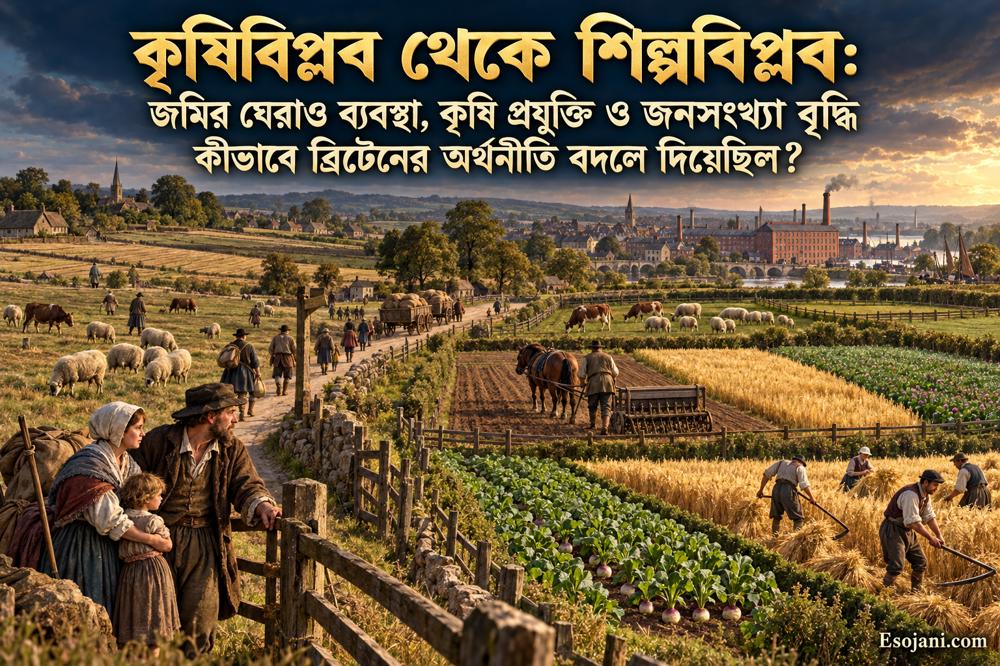 কৃষিবিপ্লব থেকে শিল্পবিপ্লব: জমির ঘেরাও, কৃষি প্রযুক্তি ও জনসংখ্যায় ব্রিটেনের রূপান্তর
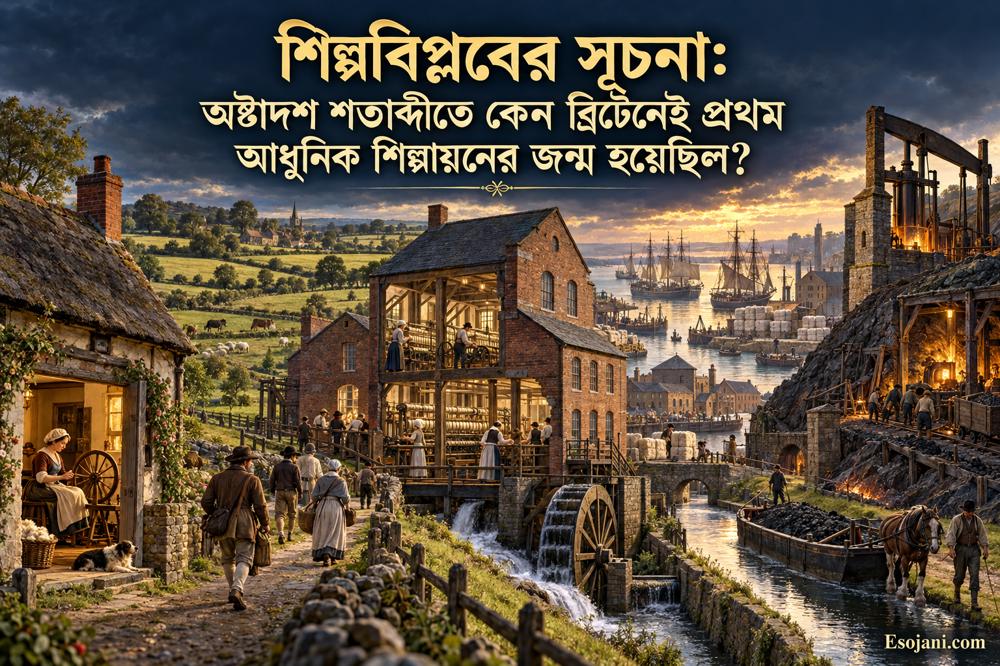 শিল্পবিপ্লবের সূচনা: অষ্টাদশ শতাব্দীতে ব্রিটেন কেন প্রথম শিল্পায়িত হয়েছিল?
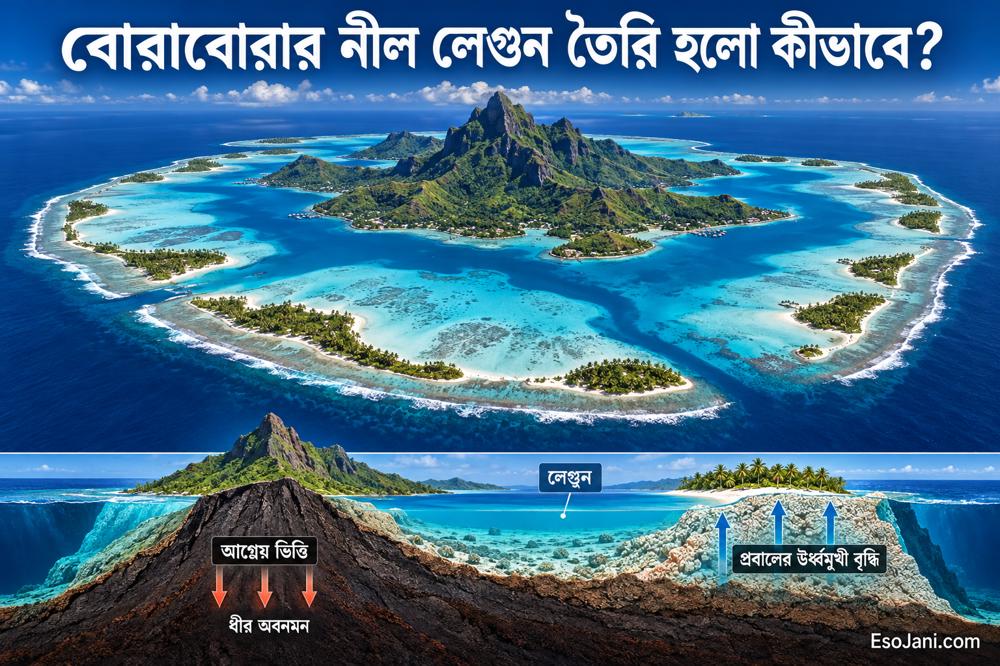 বোরাবোরার নীল লেগুন কীভাবে তৈরি হলো? আগ্নেয় দ্বীপ ও প্রবালপ্রাচীরের ইতিহাস
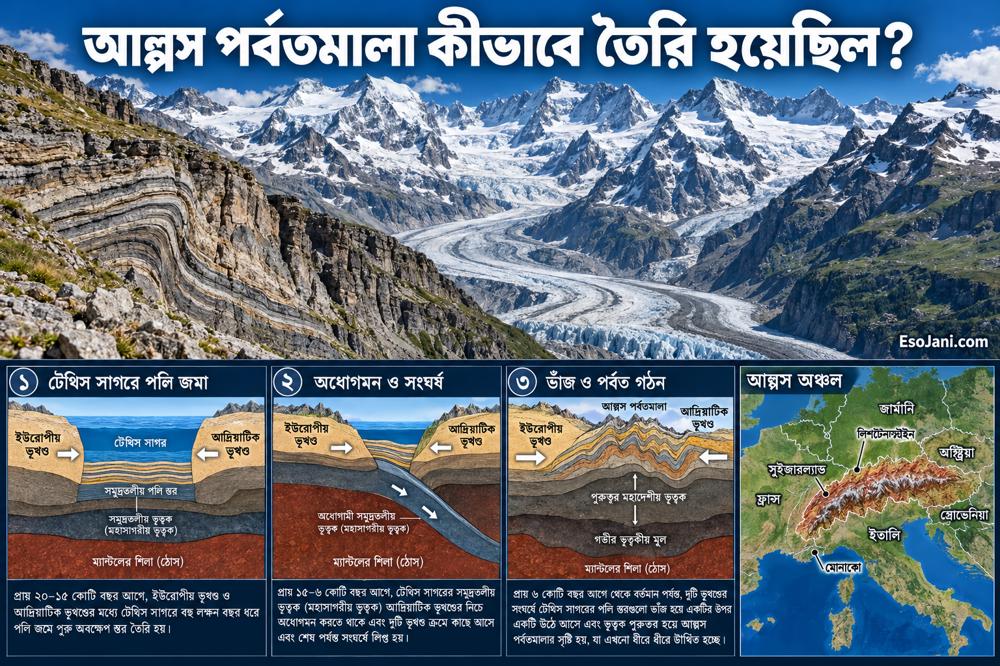 আল্পস পর্বতমালা কীভাবে তৈরি হয়েছিল? আট দেশের পাহাড়ের ভূতাত্ত্বিক ইতিহাস